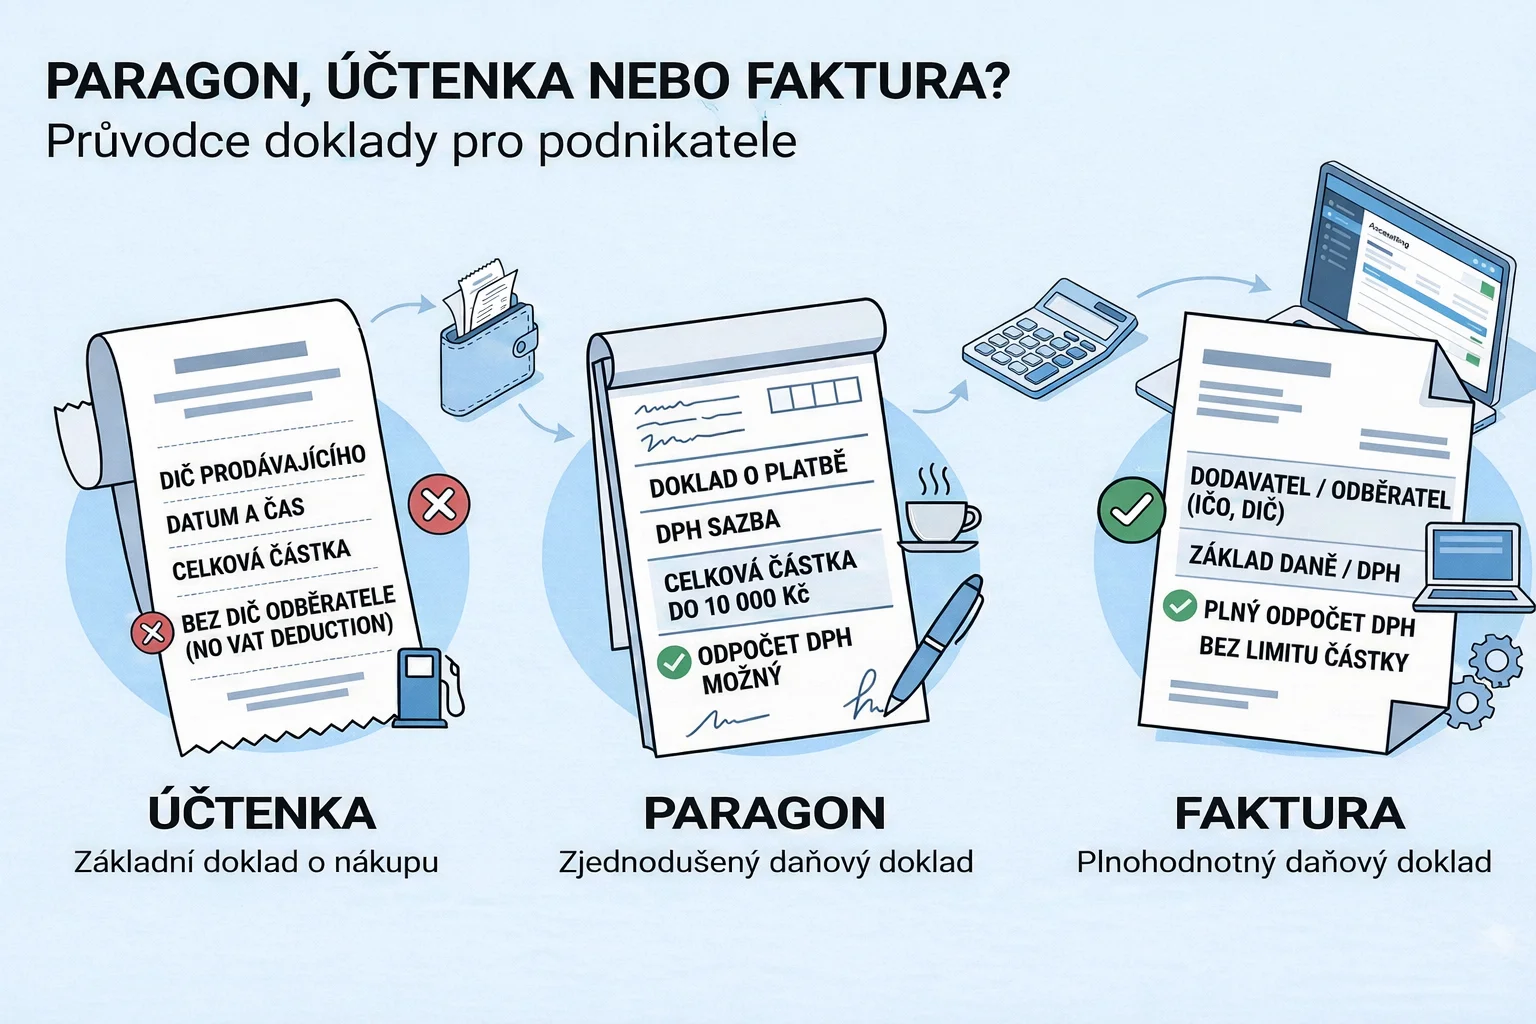
V peněžence máte účtenku z benzínky, v emailu fakturu od dodavatele a v šuplíku paragon z oběda s klientem. Všechny tři dokumenty slouží jako doklad o nákupu, ale z pohledu účetnictví a daní je mezi nimi zásadní rozdíl. Zaměnit je může znamenat problémy s finančním úřadem.
Pochopení rozdílů mezi paragonem, účtenkou a fakturou není jen akademická záležitost — je to praktická znalost, která ovlivňuje vaše účetnictví, odpočty DPH a daňová přiznání. Každý typ dokladu má své náležitosti, svá pravidla použití a své limity.
V tomto článku projdeme všechny tři typy dokladů, vysvětlíme kdy použít který a ukážeme praktické příklady z podnikatelského života. Na konci budete přesně vědět, co máte v ruce a jak s tím naložit v účetnictví.
Článek je určený pro OSVČ, malé podnikatele a zaměstnance, kteří zpracovávají firemní výdaje a potřebují mít jasno v tom, jaký doklad kdy vyžadovat.
Obsah
- Základní rozdělení dokladů
- Účtenka — kdy stačí a kdy ne
- Paragon a zjednodušený daňový doklad
- Faktura — plnohodnotný daňový doklad
- Kdy použít který doklad — praktické situace
- Zpracování dokladů v praxi
- Časté dotazy
Základní rozdělení dokladů
Zákon rozlišuje doklady podle toho, kdo je vystavuje a jaké náležitosti obsahují:
| Typ dokladu | Vystavuje | Limit | Odpočet DPH |
|---|---|---|---|
| Účtenka (pokladní doklad) | Plátce i neplátce | Bez limitu | Jen pokud splňuje náležitosti ZDD |
| Zjednodušený daňový doklad | Plátce DPH | Do 10 000 Kč vč. DPH | Ano |
| Řádný daňový doklad (faktura) | Plátce DPH | Bez limitu | Ano |
| Faktura od neplátce | Neplátce DPH | Bez limitu | N/A (není DPH) |
📌 Důležité: "Paragon" není právní termín — běžně se tak označuje jak účtenka, tak zjednodušený daňový doklad. Pro účetní účely je důležité, jaké náležitosti doklad obsahuje, ne jak se nazývá.
Účtenka — kdy stačí a kdy ne
Účtenka (pokladní doklad) je základní doklad o prodeji. Původní elektronická evidence tržeb (EET) byla zrušena k 1. 1. 2023, takže fiskální identifikační kód (FIK) ani podpisový kód (PKP) dnes na účtence být nemusí. Od 1. 1. 2027 začíná platit nová evidence tržeb EET 2.0.
Pokud účtenku vystavuje plátce DPH, bývá zároveň zjednodušeným daňovým dokladem a obsahuje zejména:
- Název a sídlo prodávajícího a jeho DIČ
- Evidenční číslo dokladu
- Datum vystavení
- Popis zboží nebo služby
- Celkovou částku včetně DPH
- Sazbu DPH
Kdy účtenka stačí
- Evidence nákladů — pro zaúčtování výdaje do daňových nákladů
- Drobné nákupy — kancelářské potřeby, občerstvení na poradu
- Soukromé výdaje — pro vlastní evidenci
Kdy účtenka nestačí
- Odpočet DPH — z účtenky, která nemá náležitosti zjednodušeného daňového dokladu (chybí DIČ prodávajícího nebo sazba DPH, případně ji vystavil neplátce), DPH odpočítat nelze
- Vysoké částky — nad 10 000 Kč včetně DPH už zjednodušený daňový doklad nestačí, požadujte fakturu
- Dlouhodobý majetek — u investic vyžadujte vždy fakturu
Příklad z praxe: OSVČ, plátce DPH, natankuje za 1 500 Kč včetně DPH. Účtenka z čerpací stanice obsahuje DIČ prodávajícího, evidenční číslo a sazbu DPH — je tedy zjednodušeným daňovým dokladem. Výdaj zaúčtuje a uplatní odpočet DPH 260,33 Kč (21 % obsažených v ceně 1 500 Kč). Kdyby na účtence DIČ prodávajícího nebo sazba DPH chyběly, odpočet by uplatnit nemohl.
Paragon a zjednodušený daňový doklad
Zjednodušený daňový doklad (§ 30 zákona o DPH) lze vystavit, pokud celková částka na dokladu nepřesáhne 10 000 Kč včetně DPH. Nemusí obsahovat údaje o odběrateli, a přesto z něj lze uplatnit odpočet DPH.
Povinné náležitosti
- Název a sídlo dodavatele
- DIČ dodavatele
- Evidenční číslo dokladu
- Datum vystavení (a datum uskutečnění plnění, pokud se liší)
- Popis zboží/služby
- Celková částka včetně DPH
- Sazba DPH nebo sdělení, že je plnění osvobozeno
Kdy použít
Zjednodušený daňový doklad se běžně používá pro:
- Maloobchodní prodej (pokladny v obchodech)
- Stravovací služby (restaurace, kavárny)
- Čerpací stanice
- Drobné služby (parkování, mytí aut)
⚠️ Pozor: Ne každá účtenka z obchodu je zjednodušený daňový doklad. Musí obsahovat jeho náležitosti — zejména DIČ prodávajícího, evidenční číslo a sazbu DPH. Označení „daňový doklad“ povinné není. Pokud náležitosti chybí, odpočet DPH není možný.
Faktura — plnohodnotný daňový doklad
Řádný daňový doklad (běžně nazývaný faktura) je nejúplnější typ dokladu. Umožňuje odpočet DPH bez omezení částky a slouží jako základní účetní doklad.
Povinné náležitosti
- Údaje o dodavateli — název, sídlo, DIČ
- Údaje o odběrateli — název, sídlo, DIČ
- Evidenční číslo dokladu (více o správném číslování faktur)
- Datum vystavení
- Datum uskutečnění zdanitelného plnění (DUZP)
- Předmět plnění (popis)
- Rozsah plnění, jednotková cena bez DPH a případná sleva
- Základ daně, sazba DPH, výše DPH
- Celková částka
Náležitosti daňového dokladu stanoví § 29 zákona o DPH. IČO zákon o DPH nevyžaduje; podnikatel ho na faktuře uvádí podle občanského zákoníku (§ 435). Označení „faktura“ ani „daňový doklad“ povinné není.
Kdy vyžadovat fakturu
- Částky nad 10 000 Kč včetně DPH (zjednodušený daňový doklad už nelze)
- Dlouhodobý majetek
- Služby od dodavatelů (marketing, IT, poradenství)
- Opakované dodávky
- Vždy, když chcete odpočet DPH a nejde o maloobchod
Příklad z praxe: Firma kupuje notebook za 25 000 Kč bez DPH. Musí dostat řádnou fakturu se všemi náležitostmi. Na základě ní zaúčtuje majetek a uplatní odpočet DPH 5 250 Kč.
Kdy použít který doklad — praktické situace
| Situace | Doklad | Odpočet DPH | Poznámka |
|---|---|---|---|
| Benzín na cestě | Účtenka / ZDD | Ano (pokud ZDD) | Požádejte o daňový doklad |
| Oběd s klientem | Účtenka | Ne | Reprezentace = bez DPH |
| Kancelářské potřeby | Účtenka / ZDD | Ano (pokud ZDD) | Do 10 000 Kč stačí ZDD |
| Nákup notebooku | Faktura | Ano | Nad 10 000 Kč = faktura |
| Služby od dodavatele | Faktura | Ano | Vždy vyžadujte fakturu |
| Parkovné | Účtenka / ZDD | Ano (pokud ZDD) | Automat často nevystaví ZDD |
💡 Tip: Na čerpacích stanicích a v řadě obchodů můžete požádat o fakturu na firmu. Zadáte IČO a dostanete daňový doklad s vašimi firemními údaji — hodí se hlavně u nákupů nad 10 000 Kč včetně DPH, kde zjednodušený daňový doklad nestačí.
Zpracování dokladů v praxi
Ať už máte účtenky, paragony nebo faktury, všechny potřebujete někam zaúčtovat. Ruční přepisování zabírá čas — zejména u faktur s mnoha položkami.
Automatické vytěžování
Moderní nástroje umí zpracovat všechny typy dokladů automaticky. Více o tom, jak vytěžování dat funguje, najdete v našem podrobném článku.
MIKISI umí zpracovat:
- Faktury — kompletní vytěžení všech náležitostí
- Účtenky — rozpoznání položek, částek, DPH sazeb
- Paragony — speciální rozpoznávání pro české řetězce
Nahrajete foto nebo PDF, systém vytěží údaje a vy je místo přepisování jen zkontrolujete a exportujete do účetního programu.
Příklad z praxe: Účetní dostane od klienta za měsíc hromádku účtenek (benzín, obědy, parkování). Nahraje je do MIKISI jako fotky nebo PDF, vytěžené údaje zkontroluje vedle originálu a exportuje je do účetního programu.
Časté dotazy
Mohu si odpočítat DPH z běžné účtenky?
Záleží na tom, jestli účtenka splňuje náležitosti zjednodušeného daňového dokladu. Pokud ji vystavil plátce DPH a obsahuje jeho DIČ, evidenční číslo a sazbu DPH, odpočet uplatnit můžete (u částky do 10 000 Kč včetně DPH). Pokud tyto údaje chybí, odpočet nelze. Nad 10 000 Kč potřebujete řádný daňový doklad — fakturu.
Co když dodavatel nevystaví fakturu?
Plátce DPH, který dodává jiné osobě povinné k dani (například vaší firmě), je ze zákona povinen vystavit daňový doklad do 15 dnů od uskutečnění plnění. Pokud dodavatel fakturu nevystaví, požádejte písemně (email stačí). Pokud odmítá, můžete podat podnět finančnímu úřadu. V praxi je ale jednodušší najít jiného dodavatele. Neplátce DPH fakturu vystavit nemusí, ale většinou ji na požádání dodá.
Jak dlouho musím doklady archivovat?
Daňové doklady se archivují 10 let od konce zdaňovacího období, kterého se týkají. Účetní doklady obecně 5 let od konce účetního období. Pro jistotu doporučujeme 10 let pro všechny doklady. Elektronická archivace je dnes plně rovnocenná papírové — důležité je zajistit čitelnost a neměnnost obsahu po celou dobu.
Můžu jako doklad použít výpis z platební karty?
Výpis z karty není daňový doklad — je to pouze potvrzení o platbě. Pro zaúčtování potřebujete originální doklad od prodejce (účtenku, fakturu). Výpis můžete použít jako podpůrný doklad k prokázání platby, ale nenahrazuje účetní doklad.
Jak postupovat u zahraničních dokladů?
Zahraniční doklady podléhají pravidlům země vystavení. Pro odpočet DPH v ČR potřebujete splnit podmínky české legislativy — doklad musí obsahovat ekvivalentní náležitosti (VAT number místo DIČ). U nákupů v EU můžete žádat o refundaci DPH přes systém VAT Refund. Pro účely DPH se částka v cizí měně přepočítá kurzem ČNB platným ke dni vzniku povinnosti přiznat daň (zpravidla ke dni uskutečnění zdanitelného plnění), v účetnictví kurzem ke dni uskutečnění účetního případu.
Shrnutí
Paragon, účtenka a faktura jsou různé typy dokladů s různými možnostmi využití. Pokud vás zajímá, jak tyto doklady zpracovávat automaticky, přečtěte si úvod do vytěžování faktur. Pro běžné výdaje stačí účtenka, pro odpočet DPH potřebujete daňový doklad (zjednodušený do 10 000 Kč včetně DPH, řádný nad tento limit). Klíčové je vědět, kdy co požadovat — špatný doklad vás může stát odpočet DPH nebo problémy při kontrole. A všechny typy dokladů dnes můžete zpracovat automaticky — bez ručního přepisování.
Máte účtenky, které potřebujete zpracovat?
MIKISI rozpozná účtenky i faktury automaticky. Vyzkoušejte 10 dokladů zdarma — zaregistrovat se.
Máte dotaz? Napište na [email protected] nebo zavolejte +420 608 772 227.